Fonte: www.globenewswire.com

Chicago,. 23 de janeiro de 2026 (GLOBE NEWSWIRE) -- O mercado de energia solar da Ásia-Pacífico foi avaliado em US$ 481,42 bilhões em 2025 e deverá atingir uma avaliação de mercado de US$ 4.741,08 bilhões até 2035, com um CAGR de 25,7% durante o período de previsão 2026–2035.
À medida que nos aproximamos de 2026, a região Ásia-Pacífico (APAC) deixou de ser um mero participante na transição energética global para se tornar o seu motor indiscutível. Os últimos doze meses testemunharam uma mudança estrutural em que a narrativa passou de uma simples adição de capacidade para uma complexa integração da rede e soberania da cadeia de abastecimento.
O “Século Asiático” da energia já não é uma previsão; é uma realidade estatística, sendo a região responsável por mais de 60% da implantação global de energia solar em 2025. Para os investidores institucionais, a era do "dinheiro fácil" de financiamento de activos de geração genéricos está a terminar, sendo substituída por um cenário mais sofisticado que exige alocação estratégica de capital.
A próxima década de geração alfa não reside nos painéis em si, mas na infraestrutura crítica de modernização da rede, integração de armazenamento (BESS) e no ecossistema emergente “Solar+”. Este relatório disseca a dinâmica do mercado maduro de 2025 para projetar as oportunidades de alto-rendimento de 2026–2035.
Principais destaques do mercado
Com base na tecnologia, os sistemas fotovoltaicos representam 89% da participação de mercado e também deverão crescer a um CAGR impressionante de 26% ao longo dos anos.
Com base em módulos solares, os painéis solares monocristalinos lideram o mercado de energia solar da Ásia-Pacífico, detendo uma participação de mercado de 44%.
Com base nos utilizadores finais, o mercado de energia solar da Ásia-Pacífico é dominado pelo segmento de geração de eletricidade, uma vez que representa impressionantes 65% da receita total do mercado.
A China é o país mais dominante no mercado da Ásia-Pacífico.
Por tecnologia, os sistemas fotovoltaicos conquistam 89% da participação de mercado por meio de repotenciação e versatilidade de infraestrutura
A tecnologia fotovoltaica (PV) garantiu um domínio esmagador no mercado de energia solar da Ásia-Pacífico, oferecendo versatilidade incomparável em comparação com alternativas térmicas rígidas. Essa participação de mercado de 89% é sustentada não apenas por novas instalações, mas por uma onda crescente de repotenciação de ativos, onde fazendas solares antigas são atualizadas com hardware moderno-de alto rendimento. Os desenvolvedores preferem a energia fotovoltaica porque ela se integra perfeitamente em diversos ambientes, desde fachadas urbanas até campos agrícolas, sem a necessidade de água para resfriamento. Esta flexibilidade técnica permite a rápida implantação em microrredes descentralizadas nos arquipélagos da Indonésia e das Filipinas.
Além disso, as despesas operacionais (OpEx) para sistemas fotovoltaicos atingiram mínimos recordes em 2025, tornando-os a escolha padrão para investidores institucionais-conscientes do orçamento. Consequentemente, o capital está a inundar este segmento para apoiar o crescimento anual projectado de 26% do mercado de energia solar da Ásia-Pacífico. Os dados mais recentes de 2025 indicam que a APAC adicionou mais de 210 GW de nova capacidade fotovoltaica. Além disso, a construção de instalações-fotovoltaicas integradas (BIPV) aumentou 18% ano-a-ano. Em contrapartida, a Energia Solar Concentrada (CSP) representou menos de 1,5 GW de novas adições. Enquanto isso, o custo nivelado de energia (LCOE) para energia fotovoltaica de serviços públicos caiu para US$ 0,034/kWh nos principais mercados regionais.
Pelo Módulo Solar, Painéis Monocristalinos Garantem 44% de Participação de Mercado Alimentados por Resiliência ao Calor e Ciclos de Garantia Estendidos
A tecnologia monocristalina captura agora 44% do mercado de energia solar da Ásia-Pacífico porque proporciona retornos financeiros superiores durante todo o ciclo de vida de um projeto. Os investidores estão priorizando esses módulos devido aos seus coeficientes de temperatura mais baixos, que evitam quedas de tensão durante as intensas ondas de calor tropical comuns na Índia e no Sudeste Asiático. Esta resiliência ao calor se traduz em rendimentos energéticos reais mais elevados em comparação com tecnologias policristalinas mais antigas. Além disso, a indústria padronizou a fabricação de wafers monocristalinos de grande-formato, criando um bloqueio na cadeia de suprimentos-que reduz os custos unitários.
Os fabricantes responderam no mercado de energia solar da Ásia-Pacífico oferecendo garantias estendidas de desempenho de 30{1}}anos especificamente para linhas Mono-PERC e TOPCon. Essa durabilidade reduz os prêmios de risco para os credores, diminuindo assim o custo de capital para os desenvolvedores que utilizam hardware Monocristalino. A partir de 2025, a eficiência comercial média dos módulos monocristalinos atingiu 23,8%. As remessas de células monocristalinas do tipo N na região ultrapassaram 160 GW. As taxas anuais de degradação destes painéis melhoraram para apenas 0,4%. Simultaneamente, a capacidade de produção global de células policristalinas antigas encolheu para menos de 8%.
Segmento de geração de eletricidade dominado com 65% de participação de mercado por meio de hidrogênio verde e integração de rede transfronteiriça
O segmento de Geração de Eletricidade controla 65% da receita do mercado de energia solar da Ásia-Pacífico, evoluindo além da simples injeção na rede para se tornar a principal matéria-prima para a descarbonização industrial. A energia solar em-escala de serviços públicos agora está sendo-construída especificamente para alimentar eletrolisadores em escala de gigawatts-para a produção de hidrogênio verde, em vez de apenas alimentar a demanda residencial. Esta mudança permite que os produtores de energia se dissociem dos problemas de congestionamento da rede e sirvam diretamente os clientes lucrativos da indústria pesada. Além disso, a iniciativa ASEAN Power Grid estimulou o desenvolvimento de megaestruturas solares-orientadas para a exportação, concebidas para transmitir electrões através das fronteiras nacionais. Estas enormes infra-estruturas atraem financiamento de riqueza soberana a que os segmentos comerciais mais pequenos não conseguem aceder.
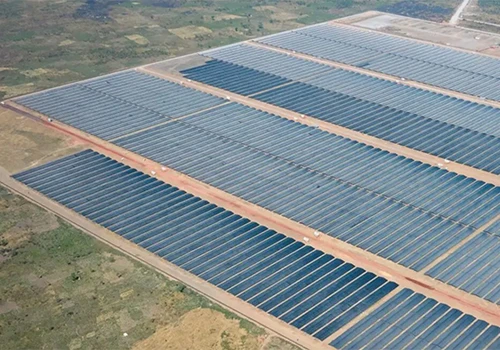
Consequentemente, a escala dos projetos individuais aumentou para garantir a viabilidade financeira através do volume. Em 2025, o investimento total em projetos solares em escala de serviços públicos-da APAC ultrapassou US$ 195 bilhões. A capacidade solar dedicada à produção de hidrogénio atingiu 12 GW em toda a região. Três grandes-linhas de transmissão transfronteiriças foram aprovadas para transportar energia solar entre a Indochina e Singapura. Além disso, o pipeline para projetos solares flutuantes-em escala de serviços públicos no Sudeste Asiático se expandiu para mais de 6 GW.
A revolução distribuída da China: dominando a rede além do marco de um terawatt no mercado de energia solar da Ásia-Pacífico
A enorme velocidade industrial do setor solar da China reescreveu as leis da economia energética, mas o desenvolvimento mais profundo de 2025 foi a mudança da centralização em escala-de serviços públicos para a onipresença distribuída. À medida que se intensificavam as restrições fundiárias nas províncias industriais do leste, o governo central incentivou agressivamente a geração localizada e em telhados, alterando fundamentalmente o perfil de carga do país. No entanto, este influxo maciço de energia variável colocou uma pressão sem precedentes na rede de transmissão, criando um paradoxo de volatilidade onde a energia é abundante, mas difícil de gerir.
O mercado de energia solar da Ásia-Pacífico está saturado a um ponto em que a geração sem inteligência é um risco, forçando uma rápida evolução em direção à digitalização e ao gerenciamento-da demanda. Os investidores devem reconhecer que a cadeia de valor se deslocou a jusante, afastando-se da produção de polissilício em direção ao software e hardware que estabiliza a rede.
O marco de 2025:Num feito de expansão industrial anteriormente considerado impossível, a China ultrapassou oficialmente 1 Terawatt (TW) de capacidade solar acumulada em meados de{3}}2025, acrescentando aproximadamente 240 GW num único ano, mais do que os EUA instalaram na sua história.
A mudança de "condado inteiro":Mais de 45% das novas adições foram sistemas de telhado residenciais ou comerciais e industriais (C&I), impulsionados pelos programas piloto "Whole County PV" em províncias como Shandong e Jiangsu.
A armadilha da "curva do pato":Os preços spot da energia ao meio-dia frequentemente caíram para zero ou negativos em 2025 devido à super{1}}geração, sinalizando um sinal de alerta para ativos solares independentes.
Bolso Lucrativo:O capital deve se concentrar no armazenamento-do cliente e nos inversores inteligentes. As baterias-do{3}}medidor (BTM), que permitem às fábricas armazenar o sol barato do meio-dia e descarregar durante as taxas de pico da noite, estão vendo as TIRs saltarem para 11-13%.
O Renascimento da Manufatura da Índia: Protegendo as Cadeias de Fornecimento por meio da Estrutura Estratégica do PLI no Mercado de Energia Solar da Ásia-Pacífico
A Índia executou com sucesso uma das manobras de política industrial mais ambiciosas da década, transformando-se de um importador líquido numa proteção estratégica contra a concentração da cadeia de abastecimento global. O esquema de Incentivos Ligados à Produção (PLI) catalisou eficazmente um ecossistema interno, isolando o mercado dos choques geopolíticos e da volatilidade cambial que anteriormente assolavam o sector.
Embora o mercado a jusante de montagem de módulos no mercado de energia solar da Ásia-Pacífico esteja cada vez mais repleto de conglomerados, permanecem lacunas significativas na cadeia de abastecimento a montante, onde as barreiras técnicas à entrada são maiores. O foco para 2026 já não se centra apenas nas metas de instalação, mas na localização profunda e na capacidade de exportação, à medida que os fabricantes indianos olham para os mercados europeu e americano para absorver a sua capacidade em expansão.
Capacidade de fabricação:Em dezembro de 2025, a capacidade de fabricação de módulos operacionais da Índia ultrapassou 125 GW, um salto enorme em relação aos apenas 38 GW no início de 2024.
Sucesso a montante:O esquema PLI colocou on-line 18,5 GW de capacidade totalmente integrada (polissilício para módulo), reduzindo significativamente a dependência das importações chinesas.
A oportunidade auxiliar:Embora a montagem de módulos esteja saturada, a produção doméstica de vidro solar, folhas de EVA e pasta de prata fica quase 40% atrás da demanda.
Ação de Investimento:Somente o mercado de vidro solar deverá crescer a um CAGR de 22%. Os investidores devem visar empresas de materiais industriais de{2}}capitalização média no corredor Gujarat/Rajasthan que estão entrando nesse espaço auxiliar de-margens altas.
Desbloqueando o ouro azul do Sudeste Asiático: a ascensão explosiva da energia solar flutuante
A escassez de terras continua a ser o maior estrangulamento no Sudeste Asiático, criando uma restrição geográfica única que deu origem a uma nova e lucrativa classe de ativos: a energia fotovoltaica flutuante (FPV). Países como a Indonésia, as Filipinas e o Vietname são incapazes de limpar vastas extensões de floresta tropical para parques solares, o que os leva a hibridizar as suas extensas infra-estruturas hidroeléctricas existentes. Esta estratégia “Ouro Azul” permite a dupla utilização de reservatórios, reduzindo a evaporação e aproveitando ao mesmo tempo as linhas de transmissão existentes já ligadas a barragens hidroeléctricas no mercado de energia solar da Ásia-Pacífico. Esta não é apenas uma tecnologia de nicho, mas um padrão regional, transformando corpos de água estagnados em ativos energéticos de alto-rendimento que contornam as complexas questões de aquisição de terras que normalmente paralisam projetos na ASEAN.
Estratégia do Arquipélago da Indonésia:Após o sucesso da usina fotovoltaica flutuante Cirata de 145 MW, o plano de investimento revisado do JETP priorizou o projeto Duriangkang Floating Solar de 1,8 GW em Batam para exportar energia para Cingapura.
Avaliação de mercado:O mercado solar flutuante da ASEAN foi avaliado em 6,9 mil milhões de dólares em 2025, com um pipeline confirmado superior a 15 GW.
A vantagem híbrida:A co{0}}localização da energia solar com barragens hidrelétricas permite operações de "bateria virtual"-usando a energia solar durante o dia e conservando a água para a geração de pico noturno no mercado de energia solar da Ásia-Pacífico.
Bolso de Investimento:Sistemas de racks FPV especializados e cabeamento marítimo{0}}resistente à corrosão estão vendo a demanda superar a oferta, oferecendo oportunidades de alto-capital de crescimento.
A articulação política do Vietname: capitalizar acordos de compra direta de energia e reformas da rede
Após um período de incerteza regulatória, o Vietnã ressurgiu-como um destino importante para capital renovável no mercado de energia solar da Ásia-Pacífico, impulsionado pelas necessidades urgentes de energia de seu setor industrial em expansão. A implementação do Plano Alterado de Desenvolvimento Energético VIII (PDP8) e a operacionalização dos Contratos de Compra Direta de Energia (DPPAs) marcam uma liberalização crítica do mercado energético.
Ao permitir que os geradores renováveis contornassem o monopólio estatal e vendessem diretamente para corporações multinacionais, o governo reduziu efetivamente-os fluxos de receita para investidores estrangeiros. Esta mudança política alinha-se perfeitamente com as exigências de marcas globais como a Samsung e a Apple, que necessitam de energia limpa para cumprir os seus próprios mandatos de descarbonização nas suas cadeias de abastecimento vietnamitas.
A mudança de política:O limite solar foi aumentado para 73 GW até 2030, com prioridade para o "auto-consumo" solar em telhados e mecanismos DPPA que estão isentos de determinados limites de planejamento de rede.
Avanço da DPPA:O decreto do Contrato de Compra Direta de Energia permite que os geradores renováveis vendam diretamente aos grandes consumidores através da rede nacional, contornando o risco de crédito da concessionária estatal (EVN).
Visão lucrativa:Os fundos de infraestrutura no mercado de energia solar da Ásia-Pacífico devem financiar agressivamente projetos solares de C&I apoiados por PPAs-denominados em dólares americanos com corporações multinacionais.
Realidade da Grade:O investimento deve ser estratégico; os projectos na região centro ainda enfrentam riscos de redução, tornando as zonas industriais do sul a localização privilegiada para a aplicação de capital.
Status de superpotência de armazenamento da Austrália: a lucratividade muda da geração solar para a capacidade de expedição
A Austrália oferece o vislumbre mais claro do futuro do mercado de energia solar da Ásia-Pacífico, onde o valor da geração solar diurna entrou em colapso devido à saturação extrema, tornando o armazenamento em bateria o rei indiscutível. Com a energia solar em telhados atendendo à demanda total em alguns estados durante fins de semana amenos, a oportunidade de arbitragem mudou inteiramente da geração para a-mudança de horário e controle de frequência.
O Mercado Nacional de Eletricidade (NEM) evoluiu para um motor de volatilidade, recompensando ativos que podem reagir em milissegundos ou sustentar a produção durante horas durante a rampa noturna. Para os investidores, a tese é simples: não financiem elétrons; financiar a flexibilidade para movê-los.
O boom do armazenamento:2025 foi um ano recorde, com 3 GW/7 GWh de novo armazenamento em escala-utilitária comissionado e um pipeline de 14 GW.
Mudança de receita:O mercado de Serviços Auxiliares de Controle de Frequência (FCAS) ficou saturado no final de 2024. A pilha de receitas do mercado de energia solar da Ásia-Pacífico em 2026 é agora impulsionada pela Arbitragem de Energia (compra a preços negativos ao meio-dia e venda nos picos).
O modelo "Waratah":Baterias-formadoras de rede-em larga escala que substituem a inércia do carvão são os novos-ativos de infraestrutura de primeira linha.
Ação:Invista em agregadores e software de Central Elétrica Virtual (VPP) que possam agrupar milhares de baterias residenciais para licitar no mercado atacadista.
Mandatos corporativos de descarbonização: como o CBAM está impulsionando o comércio de energia limpa
O impulsionador da adoção da energia solar no mercado de energia solar da Ásia-Pacífico migrou dos subsídios governamentais para uma-necessidade comercial obstinada, catalisada pelas regulamentações comerciais europeias. A plena-introdução do Mecanismo de Ajuste Fronteiriço de Carbono da UE (CBAM) em 2026 significa que os exportadores asiáticos que enfrentam tarifas de carbono não podem mais pagar elétrons “marrons”.
Isso transformou a aquisição de energia renovável de uma iniciativa de Responsabilidade Social Corporativa (RSE) em uma licença fundamental para operar em economias-orientadas para a exportação. Consequentemente, estamos a assistir a um aumento de PPAs "agrupados", onde as empresas exigem energia limpa-24 horas por dia, forçando os promotores a construir excessivamente a energia solar e a integrar a energia eólica e o armazenamento para achatar a curva de geração.
Crescimento do mercado:O mercado de PPA corporativo da APAC cresceu 28% em relação ao ano anterior em 2025, ultrapassando significativamente as compras de serviços públicos em muitas jurisdições.
A tendência "agrupada":As empresas estão indo além dos simples PPAs solares para exigir energia-livre de carbono (CFE) 24 horas por dia, 7 dias por semana, exigindo uma combinação de energia solar + eólica + armazenamento.
Futuro-transfronteiriço:Espera-se que 2026 hospede os primeiros grandes PPAs{1}}transfronteiriços dentro da ASEAN, utilizando a ASEAN Power Grid para transportar energia do Laos ou do Camboja para fábricas no Vietnã e na Tailândia.
Lógica de Investimento:Os projetos com compradores corporativos garantidos geram um prêmio de 150-200 pontos base nas avaliações em comparação com projetos comerciais.
Navegando por ventos contrários estruturais: mitigando eficazmente o congestionamento da rede e os riscos de volatilidade das commodities
Embora a trajetória de crescimento do mercado de energia solar da Ásia-Pacífico seja inegável, o mercado da “Fase 2” de 2026 introduz riscos estruturais complexos que exigem estratégias de cobertura sofisticadas. A principal ameaça já não é a retracção política, mas sim as limitações da infra-estrutura física; redes no Vietname, na Austrália e em partes da China estão a lutar para absorver o aumento exponencial de electrões renováveis. Além disso, a intensidade material da transição solar ligou inextricavelmente o sector aos ciclos globais de matérias-primas, especificamente à prata e ao cobre. Uma tese de investimento prudente reconhece esses gargalos e aloca capital para projetos que possuem resiliência inerente-seja por meio de localização, tecnologia ou estrutura contratual no mercado de energia solar da Ásia-Pacífico.
Risco de congestionamento da rede: Em 2025, a redução das energias renováveis na região central do Vietname atingiu 15%. Os investidores devem priorizar projetos com direitos firmes de interconexão ou co-localização com centros de carga pesada.
Protecionismo comercial: As elevadas barreiras tarifárias nos EUA e na Índia aumentam o CAPEX. As carteiras devem garantir que os projectos indianos tenham contratos de fornecimento interno para satisfazer os requisitos do ALMM.
Silver Volatility: With the solar industry consuming >15% da prata global, os preços dispararam. Os fabricantes que adotam tecnologias de{2}revestimento de cobre oferecem uma proteção contra essa inflação nos custos de insumos.
Alocação Estratégica de Portfólio: Posicionamento para a Era Integrada "Solar Plus" de 2030
Ao olharmos para o horizonte de 2030, o mercado solar da Ásia-Pacífico está a entrar num ciclo definido pela inteligência e integração, e não pela velocidade bruta. Os vencedores da próxima década não serão aqueles que instalarem mais painéis, mas aqueles que conseguirem casar a geração com o armazenamento, a produção de hidrogénio e a utilização de terras agrícolas.
O mercado de energia solar da Ásia-Pacífico está a testemunhar o nascimento da classe de activos “Solar+”, onde o valor deriva da sinergia entre electrões e moléculas, ou electrões e dados. A janela para entrar nos setores de manufatura e{2}}inteligência de rede deste mercado está aberta agora, mas diminuirá à medida que a consolidação acelerar até 2027.
Alocação principal: escala de serviços públicos Solar + BESS na Austrália (jogo de arbitragem).
Alocação de crescimento: C&I Rooftop Solar no Vietnã e na Tailândia (jogo DPPA).
Value Play: Fabricação Auxiliar na Índia (Vidro/Encapsulantes).
Moonshot: Centros de exportação de hidrogênio verde na Austrália Ocidental e Gujarat visando contratos de exportação de 2028-2030 para o Japão e a Coreia do Sul.
Principais players do mercado de energia solar Ásia-Pacífico:
- Tata Power Sistema Solar Ltd.
- Trina Solar
- Canadense Solar Inc.
- Solar Yingli
- Urja Global Limited
- Vivaan Solar
- Grupo Waaree
- Xangai Junlong Desenvolvimento de Tecnologia Solar Co., Ltd
- Shenzhen Sungold Solar Co., Ltd
- BLD Tecnologia Solar Co., LTD
- Energia Kohima
- Wuxi Suntech Power Co.
- Outros jogadores proeminentes
Segmentação chave do mercado:
Por tecnologia
Sistemas Fotovoltaicos
- Silício monocristalino
- Silício multicristalino
- Filme-fino
- Outros
Sistemas de energia solar concentrada
- Calha Parabólica
- Refletor Fresnel
- Torre de energia
- Motor-prato
Sistemas de aquecimento e resfriamento solar
Por Módulo Solar
- Painéis Solares Monocristalinos
- Painéis Solares Policristalinos
- Células solares de filme-fino
- Célula Solar de Silício Amorfo
- Célula solar de telureto de cádmio
- Outros
Por uso final
- Geração de Eletricidade
- Iluminação
- Aquecimento
- Carregando
- Outros
Por país
- China
- Japão
- Índia
- Austrália e Nova Zelândia
- Coréia do Sul
- ASEAN
- Camboja
- Indonésia
- Vietnã
- Tailândia
- Cingapura
- Filipinas
- Malásia
- Taiwan
- Hong Kong
- Resto da Ásia-Pacífico
Sobre Astute Analytica
A Astute Analytica é uma empresa global de pesquisa e consultoria de mercado que fornece insights-orientados por dados em setores como tecnologia, saúde, produtos químicos, semicondutores, FMCG e muito mais. Publicamos vários relatórios diariamente, equipando as empresas com a inteligência necessária para navegar pelas tendências do mercado, oportunidades emergentes, cenários competitivos e avanços tecnológicos.
Com uma equipe de analistas de negócios, economistas e especialistas do setor experientes, oferecemos pesquisas precisas,{0}}profundas e práticas, personalizadas para atender às necessidades estratégicas de nossos clientes. Na Astute Analytica, nossos clientes estão em primeiro lugar e temos o compromisso de fornecer soluções de pesquisa de alto valor-econômicas e de alto{3}}valor que impulsionam o sucesso em um mercado em evolução.